
خلال معظم السنوات الخمس عشرة الماضية، كانت إيطاليا تُعد من بين أضعف دول منطقة اليورو. فقد أدى ارتفاع الدين العام، والضعف المزمن في معدلات النمو، وهشاشة القطاع المصرفي، والتغييرات المتلاحقة للحكومات، إلى جعل السندات الحكومية الإيطالية مصدراً متكرراً للضغوط في الأسواق، بدءاً من أزمة الديون السيادية في الفترة بين عامي 2011 و2012 ووصولاً إلى الخلاف مع بروكسل بشأن الموازنة في عام 2018. وحتى وقت قريب، وتحديداً في سبتمبر 2022، وفي خضم أزمة الطاقة وتغيير الحكومة، بلغ الفارق بين عائدات السندات الحكومية الإيطالية والألمانية لأجل 10 سنوات 251 نقطة أساس، وهو مستوى يعكس الشكوك المستمرة لدى المستثمرين بشأن استدامة الدين. ومنذ ذلك الحين، حققت إيطاليا تحولاً هادئاً ولكنه لافت. فبحلول يناير 2026، تقلص الفارق إلى 59 نقطة أساس، وهو أدنى مستوى له منذ عام 2008. وفي الآونة الأخيرة، انخفض العائد على السندات الحكومية الإيطالية لأجل 10 سنوات إلى ما دون نظيره الفرنسي، وهو انعكاس سُجل لأول مرة في أواخر عام 2025، وازداد وضوحاً في الأسابيع الأخيرة.
وقد حذت وكالات التصنيف الائتماني حذو الأسواق. ففي سبتمبر 2025، رفعت وكالة فيتش التصنيف الائتماني لإيطاليا إلى BBB+، في أول ترقية لتصنيف البلاد منذ عام 2021. وفي نوفمبر، رفعت وكالة موديز تصنيف إيطاليا إلى Baa2، في أول ترقية لها منذ 23 عاماً، مستندةً إلى الاستقرار السياسي، والسياسة المالية الحصيفة، وتزايد قوة القطاع المصرفي. وفي يناير من هذا العام، عدلت وكالة ستاندرد آند بورز نظرتها المستقبلية لإيطاليا إلى إيجابية، متوقعةً أن ينخفض العجز إلى ما دون 3% من الناتج المحلي الإجمالي في عام 2026. إلا أن الأسابيع الأخيرة شهدت عودة التقلبات، إذ أدت صدمة الطاقة الناجمة عن الصراع بين الولايات المتحدة وإيران، ورفع البنك المركزي الأوروبي لأسعار الفائدة مرتين، والضغوط التي شهدتها سندات الخزانة الأمريكية، إلى ارتفاع الفارق مجدداً إلى ما فوق 100 نقطة أساس في أوائل أكتوبر. إلا أن ذلك جاء في إطار إعادة تسعير واسعة النطاق للمخاطر السيادية في الاقتصادات المتقدمة، وليس نتيجة لحدث يخص إيطاليا تحديداً. واليوم، لا تزال السندات الإيطالية تُتداول بعائدات أقل من السندات الفرنسية.
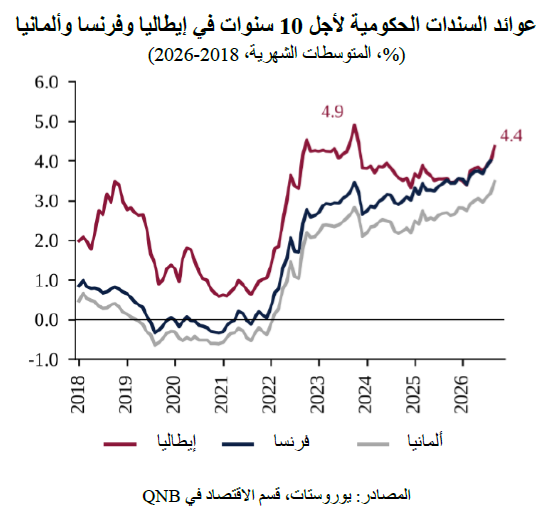
وفي رأينا، يستند التحسن في تقييمات إيطاليا إلى عوامل أساسية متينة، وليس فقط إلى ظروف السيولة العالمية المواتية. كما أن الاتساع الأخير في الفارق لا يشير إلى تراجع في التحسن الذي شهدته الأسس الاقتصادية لإيطاليا. وفي هذه المقالة، نناقش ثلاثة عوامل تقف وراء استعادة إيطاليا لمكانتها، وهي ضبط أوضاع المالية العامة بصورة موثوقة، والفترة غير المعتادة من الاستقرار السياسي، والمراكز المالية الأقوى بكثير للقطاع الخاص والقطاع الخارجي.
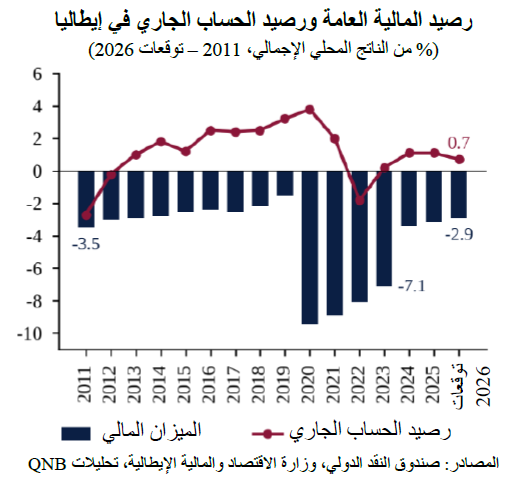
أولاً، نجحت إيطاليا في ضبط أوضاع المالية العامة بصورة موثوقة، إذ قلّصت عجز موازنتها بوتيرة أسرع مما توقعه كثيرون. فقد انخفض عجز الحكومة العامة من 7.1% من الناتج المحلي الإجمالي في عام 2023 إلى 3.4% في عام 2024 و3.1% في عام 2025. وبالنسبة لعام 2026، تتوقع الحكومة أن يبلغ العجز 2.9% من الناتج المحلي الإجمالي، أي ضمن السقف البالغ 3% الذي حدده الاتحاد الأوروبي، وذلك لأول مرة منذ عام 2019. والأهم من ذلك أن هذا التعديل استند إلى ضبط متسق لأوضاع المالية العامة، إذ تسجل إيطاليا فائضاً أولياً، أي رصيد الموازنة باستثناء مدفوعات الفوائد، منذ عام 2024. ويأتي ذلك على النقيض من العجز الأولي البالغ نحو 1.5% من الناتج المحلي الإجمالي لمنطقة اليورو ككل. ويُعد تحقيق فائض أولي أمراً بالغ الأهمية بالنسبة لدولة مثقلة بالديون، إذ يتيح استقرار نسبة الدين حتى في ظل ارتفاع تكاليف الفائدة. وفي ظل التوقعات بأن يبلغ الدين العام ذروته عند نحو 138% من الناتج المحلي الإجمالي في عام 2027، كان هذا الاتساق عاملاً رئيسياً في استعادة ثقة المستثمرين.
ثانياً، تشهد إيطاليا فترة غير معتادة من الاستقرار السياسي، مما أسهم في خفض علاوة المخاطر التي طالما أثقلت كاهل سنداتها. فمنذ عام 1946، تعاقبت على البلاد نحو 70 حكومة، بمتوسط عمر لم يتجاوز عاماً واحداً إلا بقليل. وكثيراً ما أثارت التغييرات المتكررة في الائتلافات الحاكمة وتوجهات السياسات قلق المستثمرين. وفي المقابل، باتت الحكومة الحالية، التي تولت السلطة في أكتوبر 2022، من بين أطول الحكومات بقاءً في الحكم في تاريخ الجمهورية، مع استمرار وزير الاقتصاد نفسه في منصبه طوال هذه الفترة. وقد أتاح هذا الاستمرار الحفاظ على نهج متسق للمالية العامة عبر الموازنات المتعاقبة، وهو عامل أشارت إليه وكالتا موديز وفيتش صراحةً عند رفع تصنيفهما الائتماني لإيطاليا. كما أسهم الاستقرار السياسي في دعم التنفيذ المنتظم للخطة الوطنية للتعافي والقدرة على الصمود، الممولة من الاتحاد الأوروبي، والتي تُعد إيطاليا أكبر المستفيدين منها، بما يدعم الحفاظ على الاستثمار العام والنمو. وهذا يساعد على فهم قبول المستثمرين اليوم بعائد أقل على سندات الدين الإيطالية.
ثالثاً، باتت الميزانيات العمومية للقطاع الخاص والمركز المالي الخارجي لإيطاليا أكثر متانة بكثير مما كانت عليه خلال فترات الضغوط السابقة، وهو ما يحد من تأثر البلاد بتقلبات معنويات المستثمرين. ففي عام 2011، عند ذروة أزمة الديون السيادية، سجلت إيطاليا عجزاً في الحساب الجاري يقارب 3% من الناتج المحلي الإجمالي، واعتمدت على رؤوس الأموال الأجنبية لتمويله. أما اليوم، فقد انعكست الصورة إذ سجل الحساب الجاري فائضاً بلغ 1.2% من الناتج المحلي الإجمالي في عام 2025. وأصبحت إيطاليا دائناً صافياً لبقية العالم، مع صافي مركز استثمار دولي موجب يتجاوز 15% من الناتج المحلي الإجمالي. كذلك، شهد القطاع المصرفي تحولاً عميقاً، إذ انخفضت نسبة القروض المتعثرة الإجمالية، التي كانت تتجاوز 15% من إجمالي القروض في منتصف العقد الماضي، إلى نحو 2%، فيما حققت أكبر البنوك أرباحاً قياسية في عام 2025، وتحتفظ بهوامش رأسمالية كافية. ويسهم الوضع القوي للبنوك في إضعاف حلقة التأثير السلبي المتبادل بين المخاطر السيادية ومخاطر القطاع المصرفي، التي فاقمت الأزمات السابقة، بما يمنح إيطاليا قدرة على الصمود كانت تفتقر إليها في الماضي.
بشكل عام، فإن إعادة التصنيف الهيكلي في إيطاليا تعكس مساراً موثوقاً لضبط أوضاع المالية العامة، واستقراراً سياسياً، وتحسناً كبيراً في متانة الميزانيات العمومية للقطاع الخاص والمركز المالي الخارجي. وعلى الرغم من أن إعادة تسعير المخاطر السيادية عالمياً أدت إلى اتساع فروق العائد خلال الأسابيع الأخيرة، فإننا نتوقع أن تظل هوامش العائد على السندات الإيطالية دون المستويات التي بلغتها خلال فترات الضغوط السابقة. غير أن الاختبار الحاسم لا يزال ماثلاً أمام البلاد، فمع توقع ارتفاع العجز مجدداً إلى 3.4% من الناتج المحلي الإجمالي في عام 2027 لتمويل الاحتياجات الدفاعية واحتياجات الطاقة، واقتراب موعد الانتخابات العامة المقررة في وقت لاحق من العام نفسه، سيغدو الحفاظ على الانضباط المالي أمراً أساسياً لترسيخ المصداقية التي اكتسبتها إيطاليا بعد جهود مضنية.
عربي يمكنك أيضاً تنزيل نسخة PDF من التقرير عربي English عربي و